数据解读:三季度GDP回升0.2pp靠出口,PPI五连升上中下游劈叉,内需仍待增量政策;大类资产前瞻
数据发布:国家统计局 10月19日10:00 | 国新办发布会发言人:副局长毛盛勇

前三季度GDP 107.11万亿元、同比4.6%;三季度4.5%、较二季度回升0.2个百分点,但季调环比仅1.2%、仍低于一季度的1.3%。出口+16.4%(9月+29.6%)是唯一强需求项,固投-7.2%、民间投资-10.4%、社零+1.1%显示内需三项目全面收缩。9月PPI同比+5.0%为连续第7个月上涨,煤炭+35.3%、油气+24.5%、有色+21.4%,上游拉动、中下游降价,价格结构分裂。
注:GDP为不变价同比;固投、民间投资、社零、出口为现价累计/当月同比;核心CPI为扣除食品和能源后的涨幅。
一、总量:三季度4.5%是“修复”,不是“加速”
? 环比序列比同比更诚实 Q1环比1.3%、Q2只有0.9%(真实的增长放缓),Q3回升至1.2%只是回到正常水平,仍未收复Q1的1.3%。4.5%低于前三季度累计增速4.6%,意味着三季度在拖累而非拉动全年。
? 毛盛勇的三点解释 ①4.6%符合全年预期增长目标;②前三季度经济增量5.7万亿元,为过去五年同期最大;③三季度比二季度回升0.2个百分点,而国际机构对主要经济体三季度预测多数回落——这三点是在“相对水平”上作比较,并未论证绝对增速有多强。
? 分产业 第一产业+3.7%、第二产业+3.8%、第三产业+5.2%;三季度二产单季+3.4%、三产+5.2%。生产端靠三产和高技术制造业撑住。

图 1 GDP单季同比与季调环比 数据来源:国家统计局,华鑫期货研究所
二、结构:外需独强,内需三项全面收缩
? 出口是唯一强需求项 前三季度出口+16.4%,三季度出口规模首次突破8万亿元、增长22%;9月单月出口+29.6%、进口+24.6%,进出口+27.5%,比上月加快7.7个百分点。三季度GDP的边际回升,首要贡献来自出口——这决定了增长的质量和外部依赖度。
? 内需与外需的分叉(图3) 把社零与出口放到同一张图上,裂口一目了然:24个月里,出口同比在2026年站上25%—36.3%的高位区间,而社零除3月春节错位(+1.7%)外单月多在1%以内(2024年波动区间2%—4.8%、2025年2.9%—6.4%、2026年多在1%以内),增速台阶逐级下移。9月出口+36.3%(美元口径;人民币口径+29.6%)与社零+1.1%相差逾35个百分点——外需在拉动生产端和GDP,内需消费端并未跟上。9月的1.1%仍属弱修复,谈不上复苏。
? 投资整体负增长、结构分化极大 固投-7.2%(与1—8月持平);制造业-2.1%(降幅收窄0.2pp)、基建(不含电力)-4.2%(降幅反而扩大0.2pp)、房地产-20.6%;民间投资-10.4%、扣除房地产后-6.7%。亮点集中在高技术产业+4.9%:信息服务业+20.2%、航空航天+12.5%、电子通信设备+7.6%;知识产权产品投资+9.3%。分地区看东部-10.3%、中部-11.1%、西部-8.7%、东北-26.0%。
? 消费:限额以上在减少 社零+1.1%,但限额以上单位商品零售额-1.8%、9月单月-2.5%。增长集中在必选与补贴品:粮油食品+6.8%、通讯器材+18.1%、文化办公用品+6.2%。可选消费的量在收缩,消费复苏的说法与限额以上数据不符。
? 生产端仍有韧性 规上工业增加值+5.3%(9月+5.5%、加快0.3pp),装备制造业+10.2%、高技术制造业+14.3%,分别快于全部规上工业4.9和9.0个百分点。3D打印设备+62.5%、锂离子电池+39.5%、工业机器人+29.1%。服务业增加值+5.2%,较1—8月加快0.5pp。

图 2 生产端与外需尚可,内需三项全面收缩 数据来源:国家统计局,华鑫期货研究所

图 3 内需与外需的分叉:社零与出口当月同比(2024/08—2026/09) 数据来源:国家统计局、海关总署(东方财富数据中心整理),华鑫期货研究所
三、价格:PPI连续7个月上涨,上中下游劈叉
? PPI 9月同比+5.0%,涨幅扩大1.2pp 自3月走出下行区间后连续第7个月同比上涨;环比+1.2%,扩大0.8pp。8个上涨行业合计上拉同比约5.42个百分点,比上月多拉1.12个百分点。
? 上涨集中在四条线 煤炭+35.3%(冬季备煤、主产区供应阶段性偏紧、国际煤价预期);油气开采+24.5%、石油煤炭加工+21.6%、化学原料+12.1%;有色矿采选/冶炼压延均+21.4%;电气机械+6.2%、计算机通信电子+5.8%(AI与算电协同需求)。
? 下跌的五个行业合计下拉0.66个百分点 酒饮料-5.3%、电力热力-3.9%、医药-3.3%、非金属矿物制品-2.5%、汽车-2.0%。9月非金属矿物制品环比+0.3%,为连降7个月后首次转正,建材需求边际回暖值得跟踪。
? 核心CPI与PPI的落差 9月核心CPI仅+1.0%、CPI+0.9%,与PPI +5.0%相差4个百分点。涨价停在上游,没有传导到终端——对应“反内卷”下上游利润扩张、中下游被挤压的格局,也意味着PPI向CPI的传导在年内难以完成。拉长看,PPI自2024年10月的-2.9%一路修复到2026年3月转正、9月达+5.0%;同期CPI始终在±1.3%的窄区间内徘徊——两条线越拉越开,9月剪刀差扩至4.1个百分点,为2024年10月以来最大。

图 4 9月PPI同比+5.0%的行业分解 数据来源:国家统计局,华鑫期货研究所

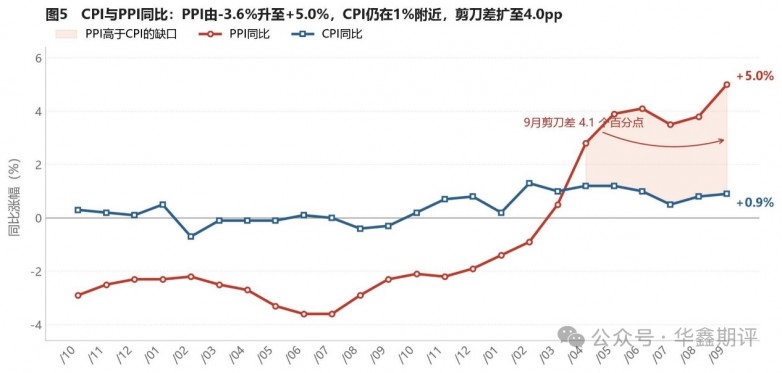
图 5 CPI与PPI同比对照(2024/10—2026/09) 数据来源:国家统计局(东方财富数据中心整理),华鑫期货研究所
四、官方解读的三个表述与三点保留
? “内需逐步改善” 支撑论据是消费贡献率46.7%、拉动增长2.1个百分点,以及进口连续四个季度20%以上。保留:46.7%的贡献率在过去十年偏低(正常年份60%以上),且是在投资-7.2%压缩分母后形成的比例;9月进口+24.6%中价格因素占比不小(PPI+5.0%、购进价+6.9%),毛盛勇本人也强调“既有量的增长,也有价格的上升”。
? “价格温和上涨,供求关系正在改善” CPI+0.9%、核心+1.0%说“温和”没错。但拉动的8个行业里有7个来自上游资源与AI设备链,与终端供求关系改善的直接关联有限。
? “国内需求不足问题仍较突出” 这是全篇最关键的一句定性。下阶段部署从“着力扩大内需”改为“加力扩大内需、优化供给”,与9月28日国常会“加大宏观政策逆周期调节力度”、9月29日多部委政策、10月安排5500亿元地方债结存限额形成同一条政策链——为四季度增量政策做铺垫。
五、对资产定价的三点判断
? 债市:中性偏多,长端空间受限 GDP不及累计增速、固投负增长、核心CPI仅1.0%,基本面利多债市;但PPI+5.0%是名义增速的支撑,会压制长端下行幅度。30年国债上周五已至2.055附近,进一步下行需资金面宽松接力。
? A股:科技与红利主线获数据支撑,消费复苏尚无数据基础 高技术制造业+14.3%、装备制造+10.2%、工业机器人+29.1%支持科技成长主线;能源、资源价格共振支持红利与上游。社零+1.1%、限额以上-1.8%,靠消费复苏定价的板块暂缺数据支撑。今日早盘三大指数集体低开(沪指低开0.6%),驱动仍是上周五费半八连跌,与数据本身关系有限。
? 商品:上游强、下游弱的数据印证 煤炭(+35.3%)、油气(+24.5%)、化工原料(+12.1%)、有色(+21.4%)价格韧性最强;汽车、建材仍在修复早期。与我们晨报判断的“成本推动型分化”是同一套逻辑,国家统计局数据给出了印证。
附:主要指标速览
表 1 2026年前三季度主要经济指标(国家统计局10月19日10:00发布)

数据来源:国家统计局(2026年10月19日10:00发布)、国新办新闻发布会实录,华鑫期货研究所;“较上月”列中,GDP为较上季增速差,其余为较8月增速差;失业率“-0.1pp”为较8月下降0.1个百分点。
华鑫期货研究所 | 数据解读 · 2026年10月19日