2025年,中国餐饮业交出了一份“总量趋稳、分化加剧”的成绩单。
国家统计局数据显示,2025年全国餐饮收入达5.79万亿元,同比增长3.2%。但增速较2024年的5.3%明显回落。餐饮大盘虽保持正向增长,增速却在放缓。
与总量趋稳形成鲜明对比的,是行业内部的剧烈洗牌。中国连锁经营协会发布的《2026中国餐饮连锁化发展白皮书》显示,2025年全国处于营业中的餐饮商户约747万家,同比仅微降0.1%,但全年标记停业的商户高达339万家,较2024年增加29万家,同比增长9.4%。行业换手率飙升,“总量微降、淘汰加剧”的背离态势前所未有。
与此同时,中国餐饮连锁化率从2020年的15%持续攀升,2025年已达到25%。连锁品牌正在加速“吃掉”散店的市场份额。
在这个“开店快、关店更快”的时代,一个有趣的现象正在发生:那些放弃全国撒网、选择区域深耕的品牌,反而成了增长最稳健的力量。
连锁化率提升,但“摊大饼”的路走不通了
连锁化率升至25%,并不意味着所有连锁品牌都在高歌猛进。恰恰相反,不同规模连锁品牌正呈现显著分化态势。
美团研究院的数据显示:3-10家门店的小型连锁品牌遭遇发展寒冬,门店同比减少18.5%;101-500家门店的中等规模连锁品牌成为行业增长主力;501-1000家门店的中大型连锁品牌进入快速扩张期,门店数同比增长高达32.6%。
看上去中大型品牌在加速扩张,但数字背后另有隐情。中国连锁经营协会2025年经营情况报告显示,2025年受访连锁餐饮企业门店数量总体保持增长,但超过1/3的企业利润下降。门店数量高速扩张,企业总销售额却增长乏力——仅42.4%的企业实现5%以上增长。更值得警惕的是,77.2%的受访企业可比单店平均销售额没有增长,接近半数的连锁餐饮企业出现单店销售额下滑。
门店越开越多,单店越卖越少——这是典型的“规模不经济”陷阱。
中国连锁经营协会会长彭建真对此有清晰判断:“餐饮连锁品牌扩张的核心驱动力是组织力与管理水平,可复制的模式、一致的品质与服务、完善的培训体系是扩张的必备条件。”他特别提醒,企业扩张需警惕规模经济陷阱。
2026年,仅有20%的连锁餐饮企业关注“扩张、开店、拓店”,而2025年这一比例约为50%。行业正从“速度与规模”的发展期,步入追求“质量与健康”的成熟期。
区域深耕为何更稳?三个底层逻辑
在全国扩张频频踩坑的背景下,区域深耕型品牌为何能成为增长新引擎?
供应链效率更高。 当品牌在少数几个区域形成门店密度,供应链的规模效应才能真正释放。集中采购降低食材成本,集中配送降低物流成本,区域内的仓配体系也能实现“今日订货、明日到货”的高频次供应。相比之下,全国分散布局的品牌,供应链要覆盖十几个省份,物流成本高企、配送时效难以保障,门店的产品稳定性自然会打折扣。
第二,运营经验可复制。 同一区域的消费者口味、消费习惯、外卖竞争格局相对接近。一套在一个商圈跑通的运营方案,稍作调整就能在相邻商圈复用。但跨区域复制就没这么简单——广东的消费者和浙江的消费者口味偏好不同,三线城市的租金结构和一线城市也完全不同。区域深耕的本质,是在可控的范围内把运营效率做到极致。
第三,品牌认知更集中。 当一个区域的消费者频繁看到同一品牌出现在街头巷尾和外卖平台上,品牌的认知度和信任度会自然积累。这种区域性的品牌势能,比“全国都有但哪里都不突出”的分散布局更有价值——消费者信任的是“看得见、吃得到”的品牌,而非广告里的品牌。
蜀美人:不做全国撒网,先把三个省份打透
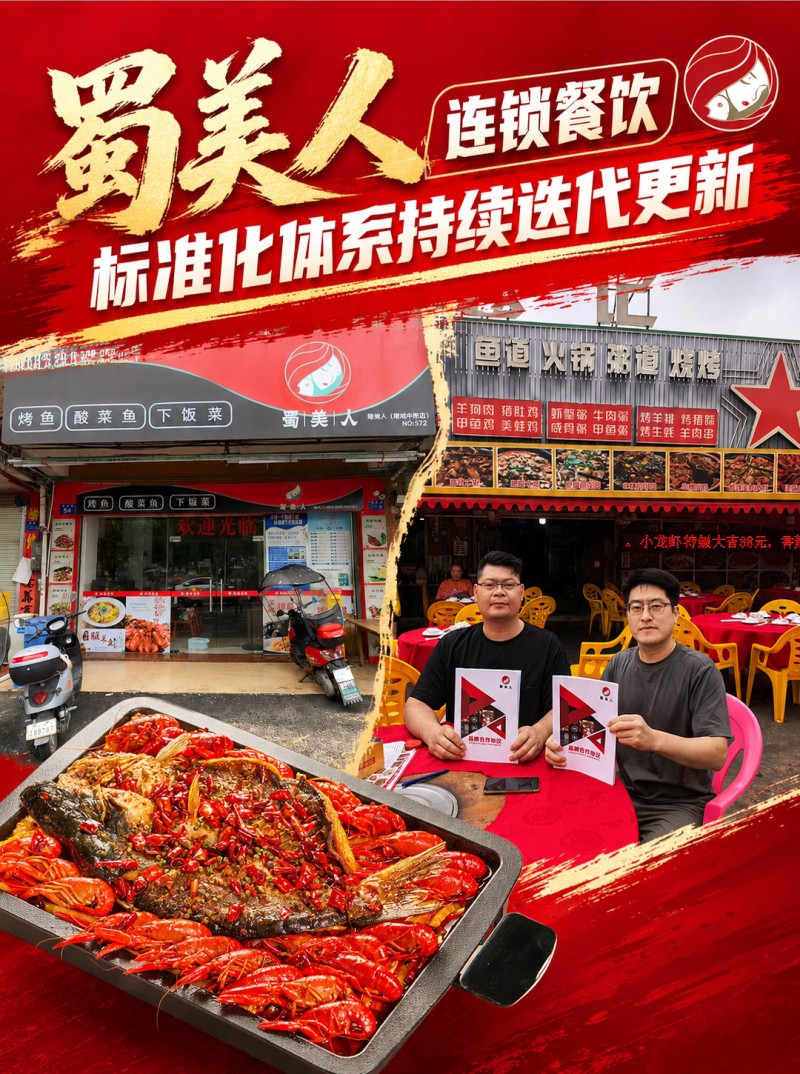
蜀美人的发展路径,正是区域深耕逻辑的典型样本。
品牌没有一上来就追求“全国覆盖”,而是以福建、广东、浙江三个沿海省份为中心,逐步建立起密集的门店网络——福建130+家、广东200+家、浙江100+家,合计400余家门店。这种区域集中度,说明品牌不是在几十个省市“雨露均沾”,而是在少数区域形成了较强的市场穿透力。
蜀美人的扩张节奏也体现了区域深耕的审慎:2021年开放泉州地区加盟,成立福建总仓;2022年门店突破100家,进军广东市场;2023年突破200家,进军浙江市场;2024年突破350家,成立浙江仓储配送中心。每一步都建立在已有区域模型跑通的基础上,而非盲目跃进。
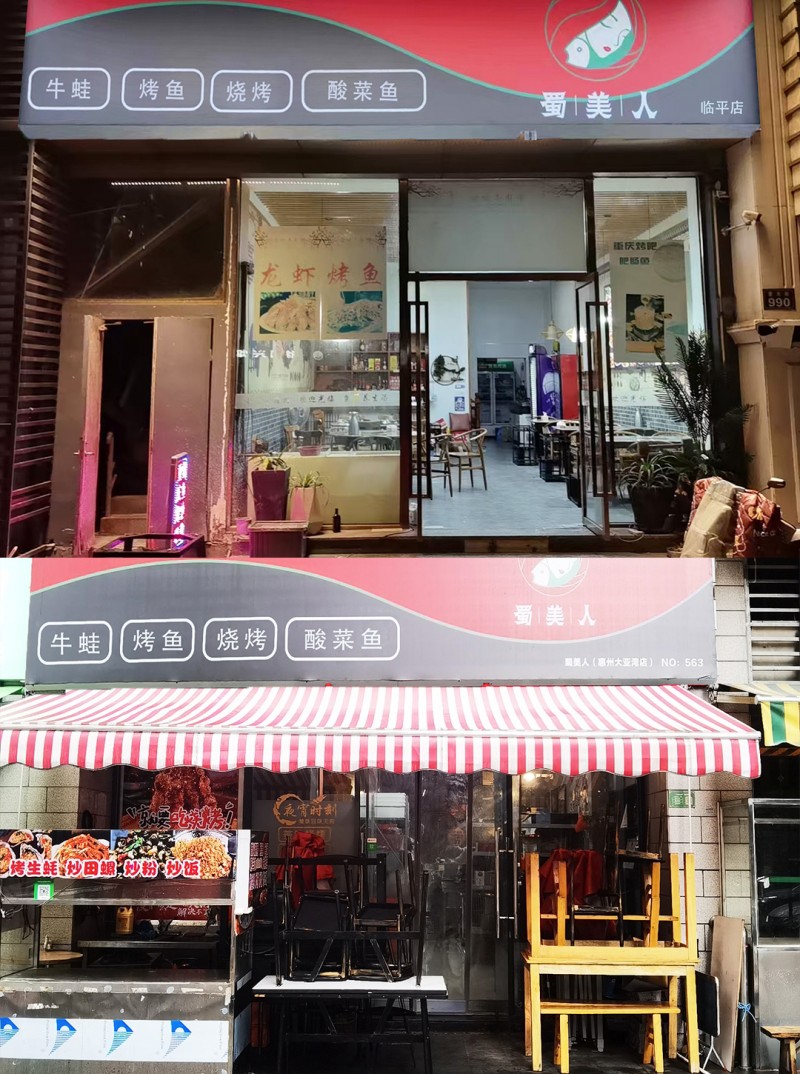
区域集中带来的供应链效率优势很明显。目前蜀美人在福建有2个仓、广东有3个仓、浙江有1个仓,一周两次交货,今日交货明日到。这种高频次的区域配送能力,是跨区域分散布局难以实现的。
对于未来的拓展,蜀美人也采取了“由近及远”的节奏——广东往下可考虑广西,浙江往上可考虑安徽、江苏、河南、山东等周边方向。品牌方更倾向做三线及以下市场,认为下沉市场反而更好做、利润更高。而对于江西、湖南、四川、云南等口味差异较大的区域,目前不作为重点。这种清晰的区域判断,本身就是一种战略定力。
区域深耕不是“不扩张”,而是“有节奏地扩张”——先把一个区域打透,再用跑通的模型去下一个区域。
结语
2025年,中国餐饮连锁化率升至25%,但“规模”不再是万能解药。在单店销售额普遍下滑、超三分之一连锁企业利润下降的背景下,盲目追求门店数量的时代已经结束。
那些选择在少数区域深耕细作的品牌,正用扎实的单店盈利和稳定的区域增长证明一个朴素的道理:与其在100个城市各开4家店,不如在4个城市各开100家店。
区域深耕不是保守,而是更聪明的进攻。当行业从“规模崇拜”转向“质量优先”,区域深耕型品牌正在成为餐饮连锁增长的新引擎。